
Restafval wordt (nog steeds) duurder. Wat verandert er voor gemeenten?
Europa stuurt steeds nadrukkelijker op een circulaire economie. Nederland verhoogt de afvalstoffenbelasting en de CO₂-heffing voor afvalverbrandingsinstallaties nog steeds, maar het kabinet wil de stijging langzamer invoeren dan eerder aangekondigd. Wat betekent het nieuwe voorstel voor de toekomstige prijs van restafval?
Actualisatie september 2026. Dit artikel is bijgewerkt op basis van het voorgestelde Belastingplan 2027. Het kabinet heeft dit pakket op Prinsjesdag aangeboden aan de Tweede Kamer. De parlementaire behandeling volgt nog; bedragen en invoeringsdata kunnen daardoor nog wijzigen. Ook de voorgestelde opname van afvalverbranding in het Europese emissiehandelssysteem (EU ETS), waarin deelnemende installaties voor hun CO₂-uitstoot emissierechten moeten inleveren, is nog geen definitieve Europese wetgeving.6
Europa zet de richting: materialen hoger in de afvalhiërarchie
Wie alleen naar de jaarlijkse afvalstoffenheffing kijkt, ziet vooral een stijgende rekening. Achter die stijging zit echter een veel fundamentelere beweging. Europa wil materialen langer in de economie houden en steeds minder waardevolle grondstoffen onder in de afvalhiërarchie laten eindigen.
De Europese Kaderrichtlijn afvalstoffen vertaalt dat in concrete doelen. Minimaal 55% van het stedelijk afval moest in 2025 worden voorbereid voor hergebruik of worden gerecycled. Dat loopt op naar 60% in 2030 en 65% in 2035.1 Tegelijk moet het aandeel stedelijk afval dat wordt gestort in 2035 zijn teruggebracht tot 10% of minder.2
De uitweg kan dus niet zijn om storten simpelweg door verbranden te vervangen. De beweging moet omhoog: preventie, hergebruik en recycling, en pas daarna verwerking van het restant.
Ook CO₂ uit afvalverbranding krijgt een prijs
Sinds 2024 vallen bepaalde installaties voor de verbranding van stedelijk afval al onder Europese monitoring- en rapportageverplichtingen. In juli 2026 stelde de Europese Commissie voor om afvalverbranding vanaf 2031 gefaseerd daadwerkelijk onder het EU ETS te brengen: 25% van de geverifieerde emissies in 2031, 50% in 2032, 75% in 2033 en 100% vanaf 2034. Dit is op het moment van schrijven nog een voorstel.3
De impactanalyse van de Commissie is inhoudelijk minstens zo interessant als het voorstel zelf. CO₂-beprijzing moet volgens die analyse niet alleen CO₂-afvang stimuleren, maar ook afvalpreventie, betere bronscheiding, sortering en recycling.4 Daarmee verandert de economische logica: niet alleen de hoeveelheid restafval telt, ook de fossiele samenstelling ervan wordt relevanter.
Vooral kunststoffen zijn daarbij interessant. Als fossiel kunststof in het restafval belandt, gaat niet alleen een potentiële grondstof verloren; bij verbranding ontstaat ook fossiele CO₂. Betere scheiding kan daardoor op meerdere plekken waarde creëren.
Nederland wacht niet op Europa
Nederland kent al een afvalstoffenbelasting en een nationale CO₂-heffing voor afvalverbrandingsinstallaties (AVI’s). Die twee worden vaak in één adem genoemd, maar werken verschillend. De afvalstoffenbelasting is gekoppeld aan de hoeveelheid afval; de CO₂-heffing aan de relevante fossiele CO₂-uitstoot van de installatie.
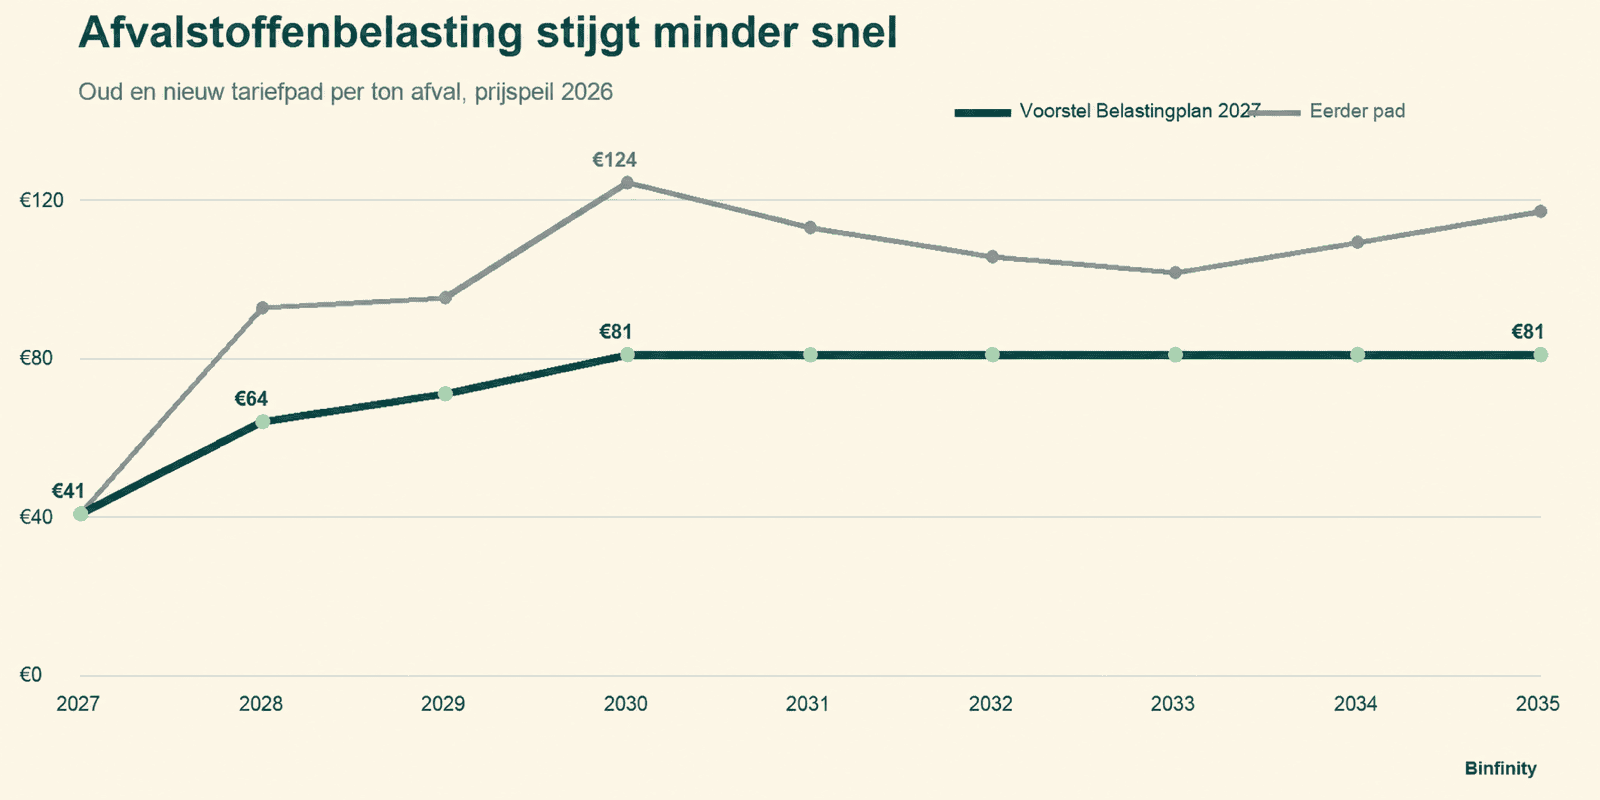
In het voorgestelde Belastingplan 2027 blijft de afvalstoffenbelasting in 2027 €40,85 per ton en stijgt deze, in prijspeil 2026, naar €64 in 2028, €71 in 2029 en structureel €81 vanaf 2030. Onder het eerdere pad zou het tarief in 2030 €124,20 per ton bedragen.5
Ook de CO₂-heffing voor AVI’s stijgt minder snel. Het voorgestelde tariefpad loopt van €126 per ton CO₂ in 2027 via €148 in 2028 en €170 in 2029 naar €193 in 2030. Het eindniveau van €304 per ton CO₂ wordt niet meer in 2030, maar in 2035 bereikt. De AVI-correctiefactor, die mede bepaalt hoeveel uitstoot via dispensatierechten is vrijgesteld, blijft tot en met 2030 gelijk aan het eerdere pad en wordt daarna langzamer afgebouwd.5
Dat betekent niet dat iedere ton restafval in 2030 automatisch €193 extra kost. Bij verbranding komt CO₂ vrij uit zowel fossiele materialen, zoals kunststoffen, als biogene materialen, zoals hout, papier en voedselresten. Voor de nationale CO₂-heffing van AVI’s telt de fossiele CO₂-uitstoot als industriële jaarvracht; de biogene uitstoot valt niet in die grondslag.9 Het tarief geldt bovendien per ton belaste fossiele CO₂, niet per ton afval. De daadwerkelijke last hangt onder meer af van de fossiele fractie, dispensatierechten, CO₂-afvang en -opslag (Carbon Capture and Storage, CCS) en de mate waarin de AVI de kosten doorberekent. De richting is dus: afval verbranden wordt duurder door de afvalstoffenbelasting, terwijl binnen de CO₂-heffing vooral de fossiele fractie van het verbrande afval financieel zwaarder gaat wegen.
Het mogelijke EU ETS komt pas vanaf 2031 in beeld. Het meest realistische uitgangspunt is dat de Europese ETS-prijs en de Nederlandse CO₂-heffing dan niet volledig bij elkaar worden opgeteld, maar elkaar deels vervangen. Bij bedrijven die nu al onder het ETS vallen, wordt de prijs van de ingeleverde emissierechten verrekend met de Nederlandse heffing.9 Hoe deze samenloop straks voor afvalverbrandingsinstallaties wordt geregeld, is nog niet definitief. Daarom rekent het 2030-scenario hieronder alleen met het voorgestelde Nederlandse tariefpad en niet met een extra ETS-opslag.
Welke bruto kosten kan één kilo minder restafval vermijden?
Voor gemeenten is de geraamde structurele gemiddelde lastenstijging van circa €35 per huishouden niet het meest interessante getal.5 Een gemeente met weinig restafval per inwoner heeft een andere blootstelling aan de stijgende kosten dan een gemeente waar nog veel materiaal in het restafval verdwijnt.
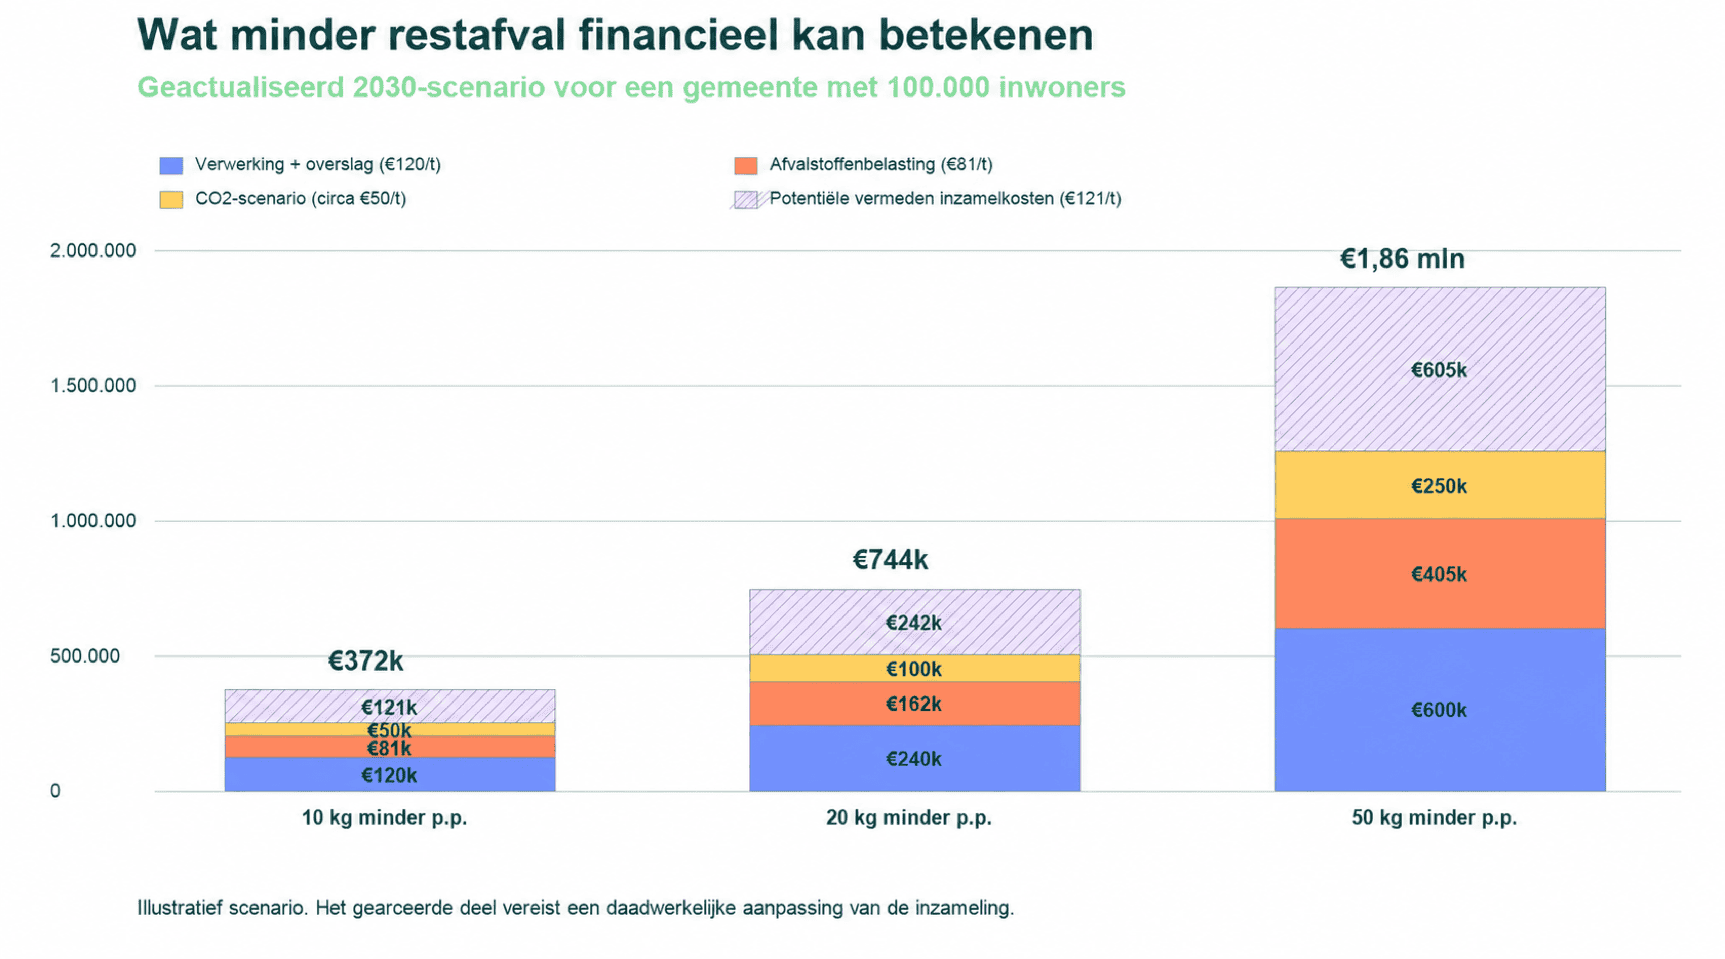
Daarom is een andere vraag nuttiger: welke bruto restafvalkosten kan één kilo minder restafval vermijden? Neem een gemeente van 100.000 inwoners. Een daling van 20 kg restafval per inwoner betekent 2.000 ton minder restafval per jaar.
In een transparant 2030-scenario rekenen we per vermeden ton met €120 voor verwerking plus overslag, €81 afvalstoffenbelasting5 en afgerond €50 aan CO₂-kosten voor een AVI zonder CCS. Daarmee komt de bruto vermijdbare restafvalkostenpost uit op ongeveer €251 per ton, of circa €502.000 per jaar bij 2.000 ton minder restafval.
De €120 is een afgeronde scenario-aanname op basis van actuele verwerking-, overslag- en transportkosten;7 de werkelijke verwerkingskosten verschillen per contract en regio. De CO₂-kostenpost van circa €50 is geen wettelijk vast bedrag per ton afval, maar een afgeronde scenario-inschatting. Zij sluit aan bij de raming in de memorie van toelichting dat afvalstoffenbelasting en CO₂-heffing in 2030 samen iets meer dan €130 per ton boven op het poorttarief leggen, waarvan €81 afvalstoffenbelasting.5 De werkelijke CO₂-last hangt af van de fossiele fractie, dispensatierechten, CCS en doorberekening door de AVI. Een toekomstige ETS-opslag is hierin niet meegerekend.
Bruto vermeden kosten zijn niet hetzelfde als een netto besparing. Bij afvalpreventie ontstaat de ton helemaal niet. Bij betere scheiding verschuift materiaal naar bijvoorbeeld GFT, PMD, papier of textiel, die ook moeten worden ingezameld en verwerkt. Ook de maatregelen die de daling mogelijk maken — zoals voorzieningen, communicatie of handhaving — kosten geld. De netto uitkomst is daarom: vermeden restafvalkosten minus de kosten van de alternatieve materiaalstroom en de benodigde maatregelen. Die kosten verschillen te sterk per gemeente en stroom om hier één algemeen bedrag voor te gebruiken.
Daar kan een operationele besparing bovenop komen. De Benchmark Huishoudelijk Afval rapporteerde voor 2023 gemiddeld €254 per ton aan inzamel- en verwerkingskosten.8 Op basis van de verhouding tussen inzamel- en verwerkingskosten in de benchmark rekenen we in dit scenario afgerond ongeveer €121 per ton toe aan inzameling.8 Alleen als een gemeente door minder restafval ook routes, frequentie of capaciteit daadwerkelijk kan aanpassen, loopt het indicatieve bruto potentieel in dit voorbeeld op tot ongeveer €744.000 per jaar.
Die laatste stap is nadrukkelijk niet automatisch. Twintig kilo minder restafval maakt een bestaande route niet vanzelf goedkoper. De financiële winst ontstaat pas als de operatie mee kan veranderen én de kosten van de alternatieve verwerking en maatregelen zijn afgetrokken. Daarom is dit een scenario met controleerbare aannames, geen universele gemeentelijke businesscase.
De goedkoopste ton is de ton die niet ontstaat
Preventie staat niet voor niets bovenaan de afvalhiërarchie. Maar voor materiaal dat eenmaal afval is geworden, neemt ook de waarde van goede scheiding toe. De goedkoopste ton restafval is de ton die niet ontstaat; de op één na goedkoopste is de ton waarvan waardevolle grondstoffen op tijd uit het restafval worden gehouden.
Daarbij gaat het niet alleen om minder kilo’s. Voor CO₂-beprijzing wordt ook de samenstelling belangrijker. Fossiele materialen in het restafval, met name kunststoffen, dragen bij aan fossiele CO₂-emissies. Schonere materiaalstromen kunnen daarom op meerdere plekken waarde creëren.
Duurder verbranden betekent niet automatisch beter recyclen
Een belangrijke nuance is dat hogere verbrandingskosten niet één-op-één leiden tot hoogwaardige recycling. Sorteer- en recyclingprocessen produceren zelf residuen die soms alsnog moeten worden verbrand. Hogere verbrandingskosten kunnen daardoor ook de recyclingketen duurder maken. Daarnaast opereert Nederland binnen een Europese afvalmarkt, waardoor grote prijsverschillen grensoverschrijdende effecten kunnen hebben.
De gewenste uitkomst is daarom niet simpelweg minder verbranden, maar minder restafval én hoogwaardigere materiaalstromen. Dat vraagt om beleid dat de hele keten bekijkt.
Van afvaldata naar betere beslissingen
Gemeenten beginnen niet bij nul. Zij werken al met tonnages, sorteeranalyses en benchmarks. Als iedere ton restafval financieel zwaarder gaat wegen, wordt het waardevoller om die bestaande kennis aan te vullen met actuele en fijnmazige informatie. Niet om méér data te verzamelen als doel op zich, maar om concretere beslissingen te nemen: in welke wijken zit het grootste beïnvloedbare potentieel, welke grondstoffen zitten daar nog in het restafval en welke interventie leidt aantoonbaar tot verbetering?
Daarvoor kunnen gegevens over aanbiedingen, ledigingen, gewichten, toegang tot voorzieningen en vulgraden worden gecombineerd met afvalanalyses en kennis uit de praktijk. Technologie lost het afvalprobleem niet zelfstandig op. Gedrag, infrastructuur, tarieven, communicatie en handhaving blijven essentieel. Data helpen vooral om gerichter te onderzoeken, maatregelen te volgen en sneller bij te sturen.
Afvalinzameling blijft daarmee een logistieke en maatschappelijke opgave, maar wordt steeds meer ondersteund door informatie over materiaalstromen en het effect van gemaakte keuzes.
De werkelijke verandering zit niet in het gemiddelde huishoudbedrag
Volgens de raming bij het nieuwe voorstel loopt de gemiddelde lastenstijging voor huishoudens structureel op tot circa €35 per jaar ten opzichte van nu. Per gemeente kan dat sterk verschillen, onder meer door de hoeveelheid restafval per inwoner, de verwerkingsroute en de mate waarin kosten worden doorberekend.5 Voor gemeenten is de structurele ontwikkeling belangrijker dan dit gemiddelde: restafval vertegenwoordigt nog steeds economische waarde, maar de fiscale piek in 2030 is lager dan eerder voorzien.
Europa verhoogt recyclingambities en bereidt verdere CO₂-beprijzing voor. Nederland maakt verbranden via belastingen duurder. Daarmee wordt iedere kilo die niet in het restafval belandt financieel relevanter.
De volgende fase van gemeentelijk afvalbeleid gaat daarom niet alleen over inzamelen en verwerken, maar ook over het beter verbinden van bestaande kennis, actuele gegevens en de ervaringen uit de praktijk. Zo kunnen gemeenten gerichter bepalen waar materiaal verloren gaat en welke aanpak daadwerkelijk verschil maakt.
Bronnen
- Richtlijn (EU) 2018/851 tot wijziging van de Kaderrichtlijn afvalstoffen — art. 11(2)(c-e): recyclingdoelen van 55% in 2025, 60% in 2030 en 65% in 2035.
- Richtlijn (EU) 2018/850 betreffende het storten van afvalstoffen — art. 1(4)(d) / art. 5(5): maximaal 10% stedelijk afval gestort in 2035.
- Europese Commissie, COM(2026) 616 final — p. 97, art. 12a: voorstel voor gefaseerde opname van afvalverbranding in het EU ETS vanaf 2031.
- Europese Commissie, COM(2026) 616 final — p. 50: relatie tussen CO₂-beprijzing en afvalpreventie, hergebruik, gescheiden inzameling, sortering en recycling.
- Memorie van toelichting bij het Belastingplan 2027 — p. 90–91: tariefpaden voor de afvalstoffenbelasting, de CO₂-heffing en de AVI-correctiefactor; p. 132–133: lastenraming voor huishoudens en verschillen tussen gemeenten.
- Rijksoverheid — Belastingplan 2027 — status van het voorstel en toelichting op de tragere stijging voor de afvalsector.
- AVU Begroting 2025 — p. 36–37: verwerking €92,81 per ton en overslag/transport €19,62 per ton voor regio Utrecht; gebruikt als onderbouwing van de afgeronde scenario-aanname.
- Afval- en kostenbesparing door afvalpreventie — p. 12–13: gebaseerd op de Benchmark Huishoudelijk Afval 2023; totale kosten restafval circa €254 per ton. De circa €121 per ton inzameling is een scenario-afleiding uit de benchmarkverhouding.
- Nederlandse Emissieautoriteit — verplichtingen voor afvalverbrandingsinstallaties — de industriële jaarvracht van een AVI bestaat uit de fossiele CO₂-emissies; uitleg over dispensatierechten, monitoring en de relatie met het EU ETS.
Altijd up-to-date met Binfinity
Meld je aan voor onze nieuwsbrief en blijf op de hoogte van innovaties en oplossingen rondom slimme afvalinzameling.